
Información relacionada
Nafta: entre un 70 y un 80% de dependencia asiática y la diversificación estructural en construcción
Los productores petroquímicos asiáticos están remodelando sus estrategias de abastecimiento de nafta después de que las importantes interrupciones del suministro pusieran de manifiesto los riesgos de concentración. Este análisis explica por qué la diversificación de las compras se ha convertido en una ventaja competitiva a largo plazo para los compradores de toda la región.
MSG y Umami: revisión de la cadena de suministro a mitad de año mientras Fufeng y Meihua preparan los precios del segundo semestre
El mercado mundial de glutamato monosódico entra en un período crítico de adquisiciones, ya que los principales productores chinos preparan sus precios para la segunda mitad de 2026. Los costos de flete se han reducido, las condiciones de las materias primas siguen siendo favorables y los compradores tienen un margen limitado para conseguir contratos competitivos antes de que entren en vigor las nuevas listas de precios.
La vainillina: dinámica de precios de origen sintético frente a la de origen biológico al abrirse los acuerdos de suministro del segundo semestre de 2026
El mercado de la vainillina entra en el segundo semestre de 2026 con un suministro sintético estable, una expansión de la producción de base biológica y una presión continua sobre los precios de la vainilla natural. Los equipos de compras deben equilibrar los costos, la sostenibilidad, los requisitos reglamentarios y el posicionamiento de los productos antes de cerrar contratos sobre ingredientes aromatizantes.
Reanudación de las exportaciones de amoniaco: la hoja de ruta de Bürgenstock posiciona a QAFCO y SABIC para el tercer trimestre
La hoja de ruta de Bürgenstock y los datos recientes de tránsito de Ormuz indican un camino claro para que QAFCO y SABIC reanuden las exportaciones de amoniaco en el tercer trimestre de 2026. Si bien las condiciones de fuerza mayor podrían desaparecer en julio, los retrasos en la remoción de minas podrían retrasar la plena capacidad de los petroleros hasta agosto. Los compradores agrícolas e industriales deberían prepararse para unas perspectivas de suministro mejoradas pero escalonadas.
Perspectivas del mercado de la PTA y el paraxileno ante la recuperación de la oferta en el Golfo de México en el tercer trimestre de 2026
La creciente capacidad petroquímica nacional de China ayudó a reemplazar el suministro de paraxileno y PTA del Golfo durante las interrupciones recientes. A medida que las exportaciones del Golfo comienzan a repuntar, los compradores de la PTA deben evaluar cómo la nueva competencia podría afectar a las estrategias de precios y abastecimiento.
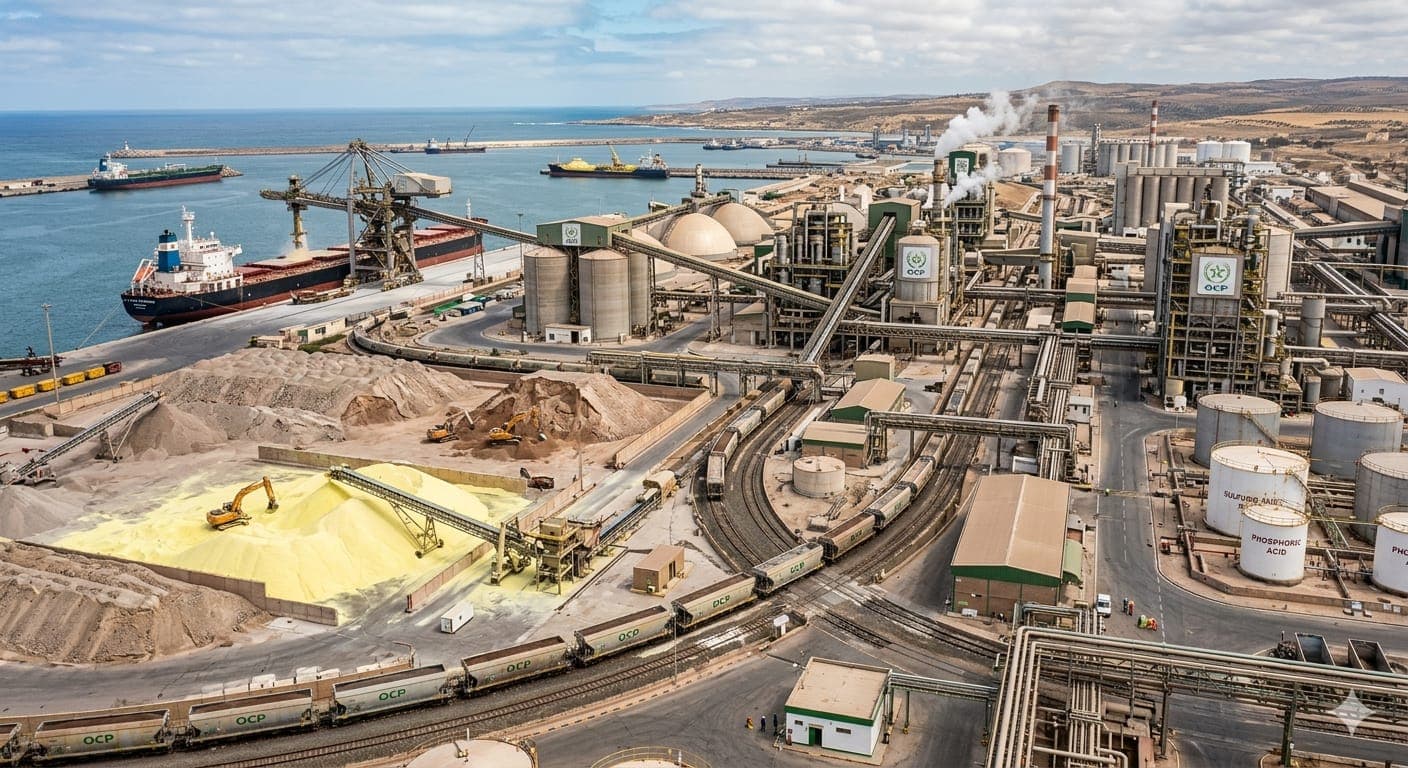
La oferta de DAP se reduce en 2026: el mantenimiento de Marruecos y la crisis del azufre remodelan el mercado
Los precios del DAP se dispararon en 2026 debido a que el programa de mantenimiento del fosfato de Marruecos chocó con el aumento de los costos del azufre e interrumpió las cadenas de suministro de fertilizantes. Los compradores se enfrentan ahora a un mercado impulsado por la inflación de las materias primas, los cambios en los patrones de demanda y la continua incertidumbre de la oferta.
¡No te pierdas nuestras actualizaciones! Suscríbete ahora a nuestro boletín
Estamos comprometidos con tu privacidad. Tradeasia utiliza la información que proporcionas para contactarte sobre contenido, productos y servicios relevantes. Para más información, consulta nuestra política de privacidad.