Introducción
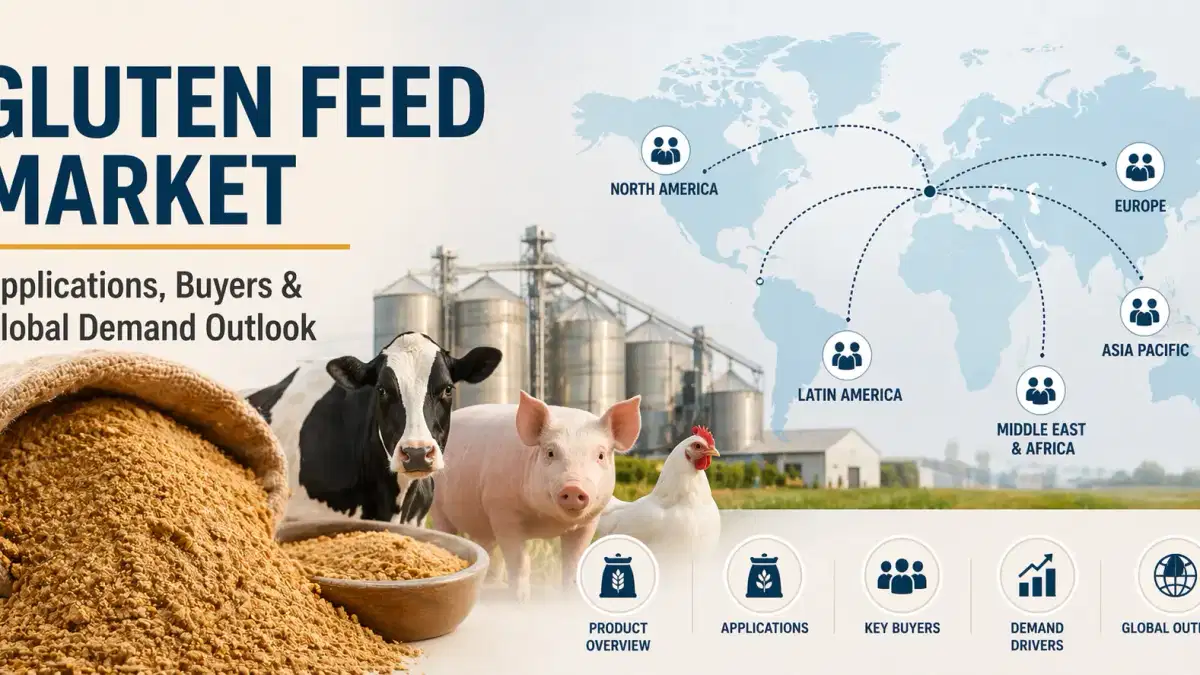
En 2026, el mercado mundial de piensos con gluten se erige como un nodo fundamental dentro del ecosistema más amplio de la nutrición animal y la agroindustria. Derivados principalmente de los procesos de molienda húmeda de maíz y trigo, los piensos con gluten han pasado de ser un coproducto secundario a convertirse en un ingrediente alimenticio de importancia estratégica. Su valor radica en su perfil equilibrado de proteínas, fibra y eficiencia energética, lo que lo hace muy atractivo para las operaciones ganaderas sensibles a los costos
.La expansión del mercado está estrechamente vinculada al aumento del consumo de carne y a la intensificación de los sistemas de producción ganadera en todo el mundo, y se prevé que el sector supere los 1.300 millones de dólares en 2026 y continúe creciendo de forma constante durante la década.
Expansión de la demanda de nutrición del ganado
La principal aplicación de los piensos con gluten sigue siendo la nutrición del ganado, particularmente en las formulaciones de piensos para ganado vacuno, lechero, porcino y avícola. El ganado rumiante por sí solo representa casi la mitad del consumo mundial debido al alto contenido de fibra digestible del ingrediente y a su rentabilidad en comparación con
las harinas proteínicas tradicionales.En 2026, los fabricantes de piensos reformularán cada vez más las raciones para equilibrar la nutrición con la asequibilidad, especialmente en las regiones donde la volatilidad de los cereales forrajeros afecta a los márgenes. Este cambio ha reforzado la posición de los piensos con gluten como un componente estable de los piensos con un contenido medio proteico. El aumento del tamaño de los rebaños en los sistemas de producción de leche y carne de vacuno sigue afianzando la demanda, especialmente en los mercados de América del Norte y Asia-Pacífico
.Procesamiento industrial e integración de coproductos
Un factor estructural definitorio del mercado de piensos con gluten es su integración con la molienda húmeda de maíz y la producción de bioetanol. Los piensos con gluten no se fabrican de forma independiente; surgen como un coproducto de los procesos de extracción de almidón y edulcorante. Este vínculo hace que la oferta dependa intrínsecamente de la capacidad de procesamiento industrial y de la demanda
de productos a base de almidón.Para 2026, esta interdependencia habrá generado tanto oportunidades como riesgos. Cuando aumenta la demanda de almidón o etanol, aumenta la producción de piensos con gluten, lo que estabiliza la oferta. Sin embargo, el cambio hacia productos derivados de mayor valor puede limitar temporalmente la disponibilidad y afectar las estrategias de adquisición de las fábricas de piensos. Esta dinámica refuerza la importancia de los acuerdos con los proveedores a largo plazo y de las estrategias de abastecimiento integradas verticalmente
.Flujos comerciales regionales y concentración de compradores
Losflujos comerciales mundiales de piensos con gluten están muy concentrados, y América del Norte sigue siendo el centro de producción dominante debido a su infraestructura madura de procesamiento de maíz. Mientras tanto, Asia-Pacífico representa el mercado de importación de más rápido crecimiento, impulsado por el aumento de la población ganadera y el limitado suministro nacional
de ingredientes para piensos. Laconcentración de compradores también está evolucionando. Los grandes productores de piensos y las empresas ganaderas integradas ahora dominan las compras y aprovechan la escala para garantizar contratos de suministro consistentes. Las fábricas de piensos más pequeñas dependen cada vez más de los distribuidores y comerciantes, lo que las expone a la volatilidad de los precios y a los riesgos de asignación de suministros durante los ciclos de mercado ajustados
.Dinámica de precios y estrategias de adquisición
Los precios de los piensos con gluten en 2026 están determinados por una combinación de los costos de los insumos de granos, las tasas de procesamiento industrial y las condiciones de transporte globales. Sin embargo, a diferencia de las harinas proteicas de primera calidad, los piensos con gluten se tratan en gran medida como un coproducto básico, lo que significa que la diferenciación de precios entre los proveedores sigue siendo relativamente estrecha
.Por lo tanto, la estrategia de compras se ha convertido en la palanca competitiva clave. Los compradores están dando prioridad a los contratos anuales, al abastecimiento multiorigen y a la reserva de inventario para mitigar las interrupciones causadas por los ciclos de molienda estacionales o las fluctuaciones de la demanda de almidón. Los análisis de mercado indican que los plazos de adquisición y la eficiencia logística ahora importan más que las pequeñas
variaciones de calidad entre los proveedores.Conclusión
El mercado de piensos con gluten en 2026 refleja un segmento maduro pero en evolución estratégica de la industria mundial de piensos. Su papel como ingrediente alimentario rentable y rico en fibra garantiza una relevancia continua en todos los sistemas de producción ganadera, mientras que su dependencia de la molienda industrial lo vincula estrechamente con ciclos agroindustriales más amplios
. Decara al futuro, la estabilidad de la demanda dependerá de la expansión ganadera, la integración de la bioeconomía y la resiliencia de la cadena de suministro. A medida que los compradores se enfrentan a una complejidad cada vez mayor en materia de abastecimiento y precios, las asociaciones con proveedores integrados a nivel mundial se vuelven esenciales
.En este contexto, Tradeasia International sigue posicionándose como un proveedor fiable de soluciones globales, que apoya a los compradores industriales con un abastecimiento uniforme, redes de suministro diversificadas y una amplia experiencia en las cadenas de valor relacionadas con los piensos.
Fuentes
- https://www.fortunebusinessinsights.com/gluten-feed-market-114662
- https://www.industryresearch.biz/market-reports/gluten-feed-market-114200