Introducción: El panorama mundial de la cadena de suministro de cáscaras de arroz en 2026
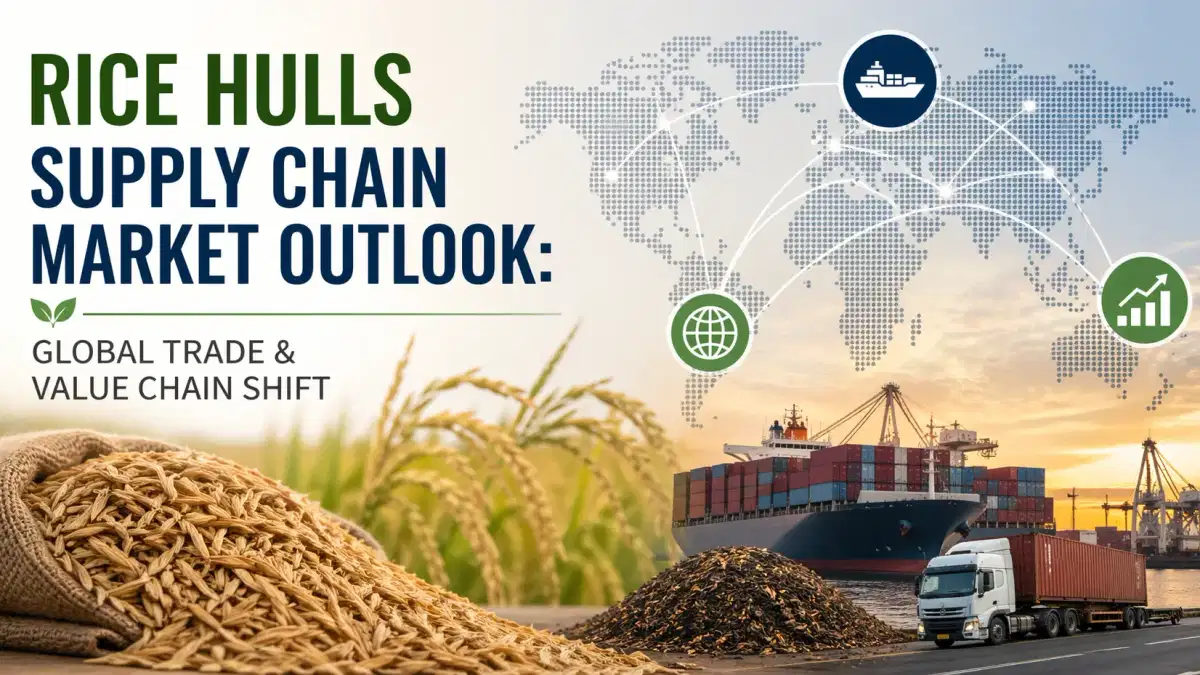
La cadena de suministro de cáscaras de arroz en 2026 ha evolucionado mucho más allá de su identidad tradicional como subproducto agrícola. Ahora se encuentra en la intersección de las industrias de bioenergía, materiales de construcción y extracción avanzada de sílice. La producción mundial supera los 100 millones de toneladas métricas al año, pero la utilización monetizada y de uso industrial sigue siendo desigual debido a la fragmentación de los ecosistemas de procesamiento y a la integración inconsistente de la cadena de suministro. Un análisis de mercado reciente indica que los flujos de valor basados en la cáscara de arroz están cada vez más influenciados por la demanda industrial de materias primas sostenibles y materiales con bajas emisiones de carbono, lo que empuja al sector a adoptar un marco mundial de productos básicos más estructurado
.En este entorno en evolución, las partes interesadas de la cadena de suministro ya no operan en redes agrícolas aisladas, sino en corredores agroindustriales interconectados en los que la eficiencia logística, la calidad de los materiales y las capacidades de conversión final definen el posicionamiento competitivo.
Fragmentación de la cadena de suministro y volatilidad de los costos en las regiones productoras
La primera realidad estructural del mercado de cáscaras de arroz es la fragmentación. La producción está muy concentrada en Asia, en particular en las economías intensivas en arroz, como India, Vietnam, Tailandia e Indonesia. Sin embargo, las operaciones de molienda permanecen en gran medida descentralizadas, lo que crea inconsistencias en la calidad del casco, los niveles de humedad y el contenido de sílice. Esta fragmentación se traduce directamente en la volatilidad de los precios, y los costos de adquisición fluctúan significativamente según la proximidad a los centros de molienda
y las instalaciones de procesamiento.Como se ha documentado en evaluaciones recientes de la cadena de suministro, los precios de la cáscara de arroz en 2026 suelen oscilar entre 40 y 85 USD por tonelada, pero pueden superar los 90 USD por tonelada en corredores logísticos limitados. Estas variaciones reflejan no solo la producción agrícola, sino también las limitaciones de infraestructura y las diferencias en las políticas regionales. El resultado es un mercado en el que las señales de precios suelen ser locales en lugar de globales, lo que reduce la transparencia y limita la eficiencia del arbitraje
.La infraestructura logística y la economía oculta del movimiento de biomasa
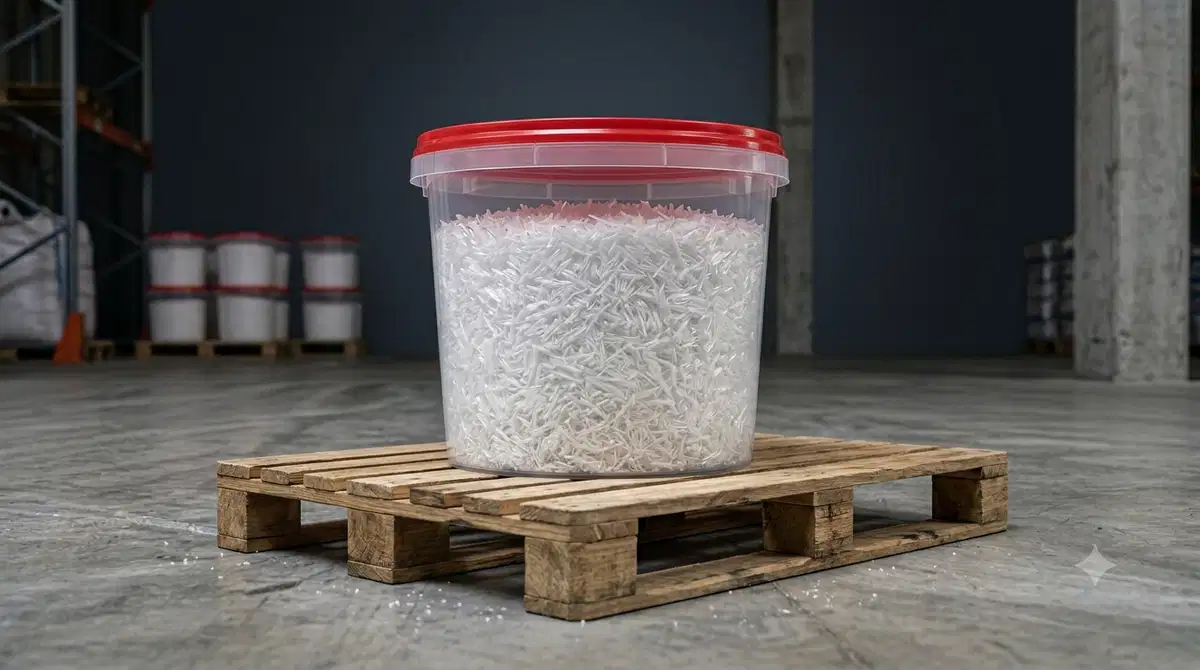
La segunda dimensión crítica que da forma a la cadena de suministro de 2026 es la ineficiencia logística. Las cáscaras de arroz son materiales voluminosos y de baja densidad, lo que significa que los costos de transporte suelen representar hasta la mitad del valor entregado en los escenarios de exportación. Sin tecnologías de densificación, como la fabricación de briquetas o la peletización
, el comercio a larga distancia sigue siendo económicamente limitado.Esto crea una barrera estructural en la que las cáscaras de arroz suelen consumirse cerca de sus zonas de producción, en lugar de entrar en las redes comerciales mundiales. Incluso dentro de Asia, los costos del transporte terrestre y las limitaciones de almacenamiento afectan significativamente a los precios en tierra, lo que convierte a la optimización de la logística en una ventaja competitiva fundamental
.Con el tiempo, se espera que las inversiones en sistemas de transporte multimodal y en la coordinación logística digital reduzcan estas ineficiencias. Sin embargo, en 2026, la logística seguirá siendo uno de los factores de costes más decisivos en toda la arquitectura de la cadena de suministro
.Cambio en la demanda industrial: de un subproducto agrícola a una materia prima de alto valor
La tercera transformación definitoria es la industrialización del lado de la demanda. Las cáscaras de arroz ya no se tratan como residuos, sino que se las reconoce cada vez más como un insumo estratégico para la extracción de sílice, la producción de bioenergía y los materiales de construcción ecológicos. El aumento de las aplicaciones de cenizas de cáscara de arroz en el cemento y los materiales refractarios ha intensificado la presión de la demanda en las fases iniciales, modificando la dinámica de las adquisiciones en las cadenas de suministro de Asia y el Pacífico
.Este cambio está alterando radicalmente la percepción del valor. Lo que antes era un residuo de bajo valor ahora es un mercado de materias primas segmentado con niveles de precios superiores en función de la pureza, el nivel de procesamiento y la idoneidad para el uso final. Los compradores industriales firman cada vez más contratos a largo plazo para garantizar un suministro estable, lo que refleja la transición hacia un
ecosistema de productos básicos más estructurado.Integración de la economía circular y transformación del mercado impulsada por la sostenibilidad
La cuarta tendencia principal es la integración de las cáscaras de arroz en los marcos de la economía circular. Los gobiernos y los clústeres industriales están promoviendo la utilización de la biomasa para reducir los residuos agrícolas y las emisiones de carbono, acelerando la formalización de las cadenas de suministro de cáscara de arroz. Esto ha llevado a una mayor inversión en centros de agregación, instalaciones de preprocesamiento y unidades de conversión de biomasa
en energía.Las políticas de sostenibilidad también fomentan la simbiosis industrial, en la que los flujos de residuos de la molienda del arroz están directamente relacionados con los productores de energía y los fabricantes de materiales. Como resultado, la cadena de suministro está pasando gradualmente de redes rurales fragmentadas a ecosistemas agroindustriales coordinados. Se espera que esta evolución estabilice los precios a largo plazo y, al mismo tiempo, mejore la confiabilidad de las materias primas para las
industrias transformadoras.Conclusión
La cadena de suministro de las cáscaras de arroz en 2026 refleja un mercado en transición: desde la manipulación fragmentada de los residuos agrícolas hasta la integración estructurada de materias primas industriales. Si bien siguen existiendo desafíos en cuanto a la eficiencia logística, la fragmentación regional y la volatilidad de los precios, la trayectoria a largo plazo está claramente alineada con la expansión de la economía circular
y el crecimiento de la demanda de materiales industriales.A medida que las industrias mundiales buscan cada vez más soluciones confiables de biomasa y materias primas ligadas a los oleoquímicos, los socios de suministro integrados se están volviendo esenciales para hacer frente a esta complejidad. En este contexto, empresas como Tradeasia International se posicionan como proveedoras de soluciones globales que respaldan a los compradores industriales con marcos de abastecimiento consistentes, coordinación logística interregional y acceso a materias primas diversificadas de origen agrícola, lo que ayuda a cerrar la brecha entre la fragmentación de la oferta en las fases iniciales y los ecosistemas de demanda
descendente que evolucionan rápidamente.- https://www.chemtradeasia.co.id/market-insights/rice-hulls-supply-chain-market-outlook-2026-2046
- https://www.globenewswire.com/news-release/2026/01/22/3223847/28124/en/Rice-Husk-Ash-Research-Report-2026-4-Bn-Market-Opportunities-Trends-Competitive-Landscape-Strategies-and-Forecasts-2020-2025-2025-2030F-2035F.html